HOUSE VIEW
House View Q4 2026: Wiedergewonnene Dynamik

Unsere Sicht der globalen Märkte
- Der globale Ausblick hat sich aufgehellt. Trotz anhaltender Gegenwinde und einer über dem Ziel liegenden Inflation hat sich das Wachstum als robust erwiesen. Die US-Wirtschaft scheint von solider Basis aus wieder an Fahrt zu gewinnen, das Wachstum in Europa übertrifft die Erwartungen, und China könnte sich im 4. Quartal erholen.
- Das bessere Wachstumsumfeld ermöglicht es den Zentralbanken, den Fokus weiter auf die Inflation zu richten, während sich Märkte und Volkswirtschaften an höhere Zinsen anpassen. Nach den Zinserhöhungen im September erwarten wir, dass die US-Notenbank (Fed), die Europäische Zentralbank (EZB) und die Bank of Japan (BoJ) ihre Zinsen bis zum Jahresende jeweils um weitere 25 Basispunkte anheben werden.
- Kräftige Gewinne, gestützt durch Investitionen und KI-bezogene Ausgaben dürften die Dynamik aufrechterhalten und Aktien wie auch Anleihen stützen. Die Anleiherenditen steigen zwar, doch angesichts der energiepreisbedingten Inflation verläuft die Anpassung geordnet. Die Gewinne stützen weiterhin die Credit-Spreads, während höhere Zinsen cash-intensive Unternehmen und Value-Titel begünstigen dürften.
- Angesichts soliden Wachstums und über dem Ziel liegender Inflation erwarten die Märkte energisches Handeln der Zentralbanken. Unter Kevin Warsh als neuem Chef könnte eine Stärkung der Unabhängigkeit der Fed erforderlich werden. Zögern birgt das Risiko, die Debatte neu zu entfachen. Entdollarisierung, eine von US-Staatsanleihen angeführte finanzielle Repression und die US-Zwischenwahlen sprechen für Vorsicht bezüglich des US-Dollar. Weitere Risiken sind eine Eskalation im Nahen Osten, steigende Energiepreise, eine Schwäche am Arbeitsmarkt und im Konsumsektor sowie hinter den Erwartungen zurückbleibende Renditen im KI-Bereich.
- Insgesamt bleibt das Umfeld für Risikoanlagen positiv. Nach einer Schwäche zur Jahresmitte dürfte die Weltwirtschaft auf einen stärkeren Jahresausklang zuzusteuern, wobei Europa mit Blick auf das 4. Quartal besonders gut aufgestellt erscheint.

CHART DES QUARTALS
Vertrauen kehrt zurück, Konjunktur zieht wieder an
Nach einer Schwächephase zu Jahresbeginn hat sich die Stimmung in der Wirtschaft in den wichtigsten Volkswirtschaften wieder erholt. Zwar bestehen weiterhin Risiken, doch das gestiegene Vertrauen spricht für eine breitere und nachhaltigere Belebung des Wachstums bis zum Jahresende.
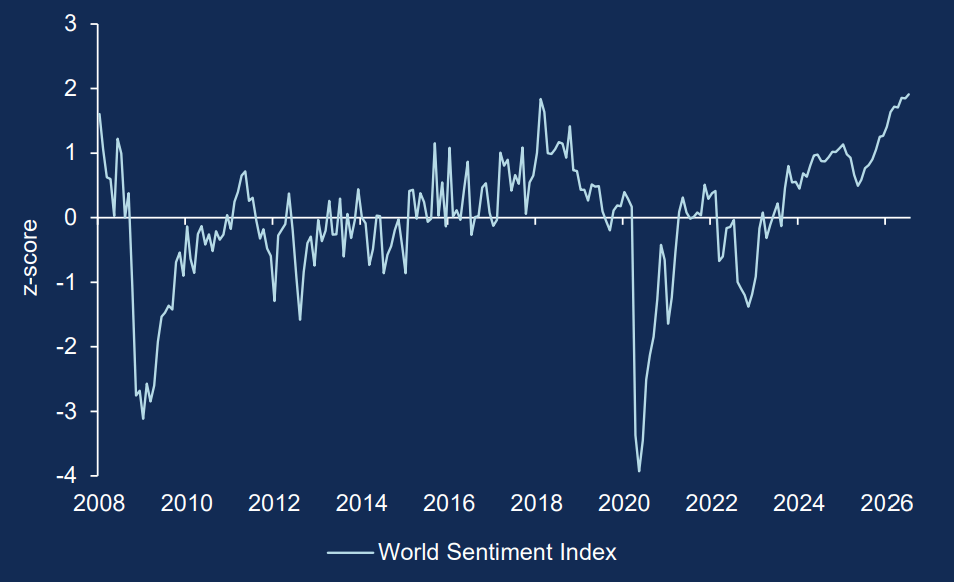
Hinweis: Der World Sentiment Index quantifiziert die allgemeine Stimmung, indem er das Vorkommen positiver und negativer Wörter in den Länderberichten der Economist Intelligence Unit berücksichtigt.
Quelle: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (Stand: 31. Juli 2026).
Wenig Zeit? Laden Sie die Zusammenfassung des House View Q4 herunter.