HOUSE VIEW

House View Q4 2026: Wiedergewonnene Dynamik

Unsere Sicht der globalen Märkte

  • Der globale Ausblick hat sich aufgehellt. Trotz anhaltender Gegenwinde und einer über dem Ziel liegenden Inflation hat sich das Wachstum als robust erwiesen. Die US-Wirtschaft scheint von solider Basis aus wieder an Fahrt zu gewinnen, das Wachstum in Europa übertrifft die Erwartungen, und China könnte sich im 4. Quartal erholen.
  • Das bessere Wachstumsumfeld ermöglicht es den Zentralbanken, den Fokus weiter auf die Inflation zu richten, während sich Märkte und Volkswirtschaften an höhere Zinsen anpassen. Nach den Zinserhöhungen im September erwarten wir, dass die US-Notenbank (Fed), die Europäische Zentralbank (EZB) und die Bank of Japan (BoJ) ihre Zinsen bis zum Jahresende jeweils um weitere 25 Basispunkte anheben werden.
  • Kräftige Gewinne, gestützt durch Investitionen und KI-bezogene Ausgaben dürften die Dynamik aufrechterhalten und Aktien wie auch Anleihen stützen. Die Anleiherenditen steigen zwar, doch angesichts der energiepreisbedingten Inflation verläuft die Anpassung geordnet. Die Gewinne stützen weiterhin die Credit-Spreads, während höhere Zinsen cash-intensive Unternehmen und Value-Titel begünstigen dürften.
  • Angesichts soliden Wachstums und über dem Ziel liegender Inflation erwarten die Märkte energisches Handeln der Zentralbanken. Unter Kevin Warsh als neuem Chef könnte eine Stärkung der Unabhängigkeit der Fed erforderlich werden. Zögern birgt das Risiko, die Debatte neu zu entfachen. Entdollarisierung, eine von US-Staatsanleihen angeführte finanzielle Repression und die US-Zwischenwahlen sprechen für Vorsicht bezüglich des US-Dollar. Weitere Risiken sind eine Eskalation im Nahen Osten, steigende Energiepreise, eine Schwäche am Arbeitsmarkt und im Konsumsektor sowie hinter den Erwartungen zurückbleibende Renditen im KI-Bereich.
  • Insgesamt bleibt das Umfeld für Risikoanlagen positiv. Nach einer Schwäche zur Jahresmitte dürfte die Weltwirtschaft auf einen stärkeren Jahresausklang zuzusteuern, wobei Europa mit Blick auf das 4. Quartal besonders gut aufgestellt erscheint.

Icon

CHART DES QUARTALS

Vertrauen kehrt zurück, Konjunktur zieht wieder an
Nach einer Schwächephase zu Jahresbeginn hat sich die Stimmung in der Wirtschaft in den wichtigsten Volkswirtschaften wieder erholt. Zwar bestehen weiterhin Risiken, doch das gestiegene Vertrauen spricht für eine breitere und nachhaltigere Belebung des Wachstums bis zum Jahresende.
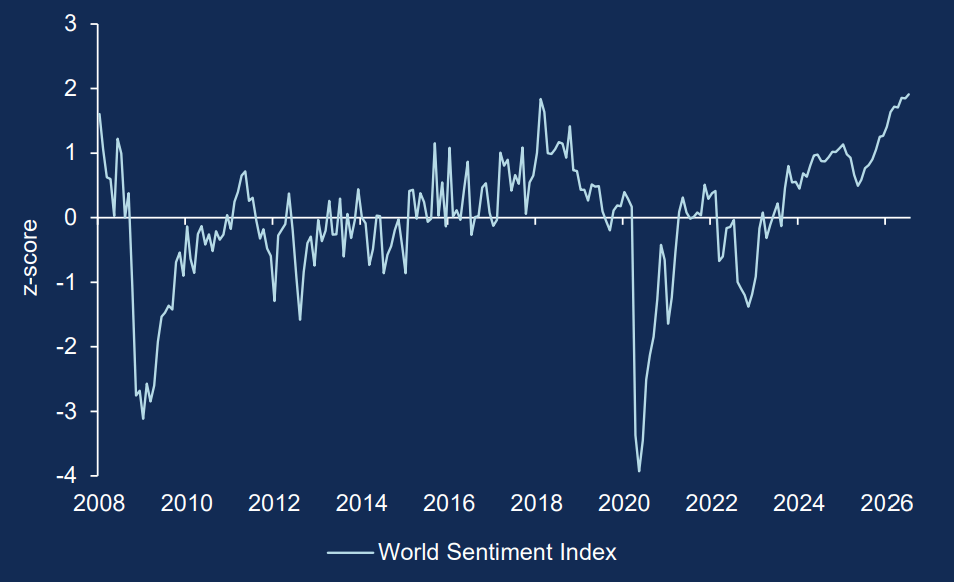
Liniendiagramm des World Sentiment Index von 2008 bis Juli 2026. Die Stimmung schwankt um die Nulllinie, mit starken Rückgängen während der globalen Finanzkrise 2008 und im Jahr 2020. Anschliessend folgt eine anhaltende Erholung auf nahezu 2 Punkte im Jahr 2026.

Hinweis: Der World Sentiment Index quantifiziert die allgemeine Stimmung, indem er das Vorkommen positiver und negativer Wörter in den Länderberichten der Economist Intelligence Unit berücksichtigt.
Quelle: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (Stand: 31. Juli 2026).

Wenig Zeit? Laden Sie die Zusammenfassung des House View Q4 herunter.
Anlageklassen

Einschätzung einzelner Anlageklassen: Aktien

  • Das Spektrum der KI-bezogenen Anlagemöglichkeiten erweitert sich zunehmend über Grafikprozessoren (GPUs) hinaus. Der Einsatz von KI und agentenbasierte Anwendungen verändern die physische Recheninfrastruktur grundlegend. Gleichzeitig führen die steigende Rack-Dichte und die Grenzen kupferbasierter Verbindungen zu einer wachsenden Nachfrage nach optischen Interconnect-Lösungen, fortschrittlichen Werkstoffen und leistungsfähigen Stromversorgungssystemen.
  • Die Elektrifizierung dürfte durch den Bau von Rechenzentren, steigende Industrieaufträge und Infrastrukturausgaben gestützt bleiben.
  • In Asien könnten Hardware-Anbieter von Architektur-Upgrades und der Knappheit an Komponenten profitieren. Unterdessen stützen Chinas Lieferketten die Verbreitung von KI in den Bereichen Infrastruktur, Modelle und Anwendungen.
  • Indien verbindet weiterhin eine aufstrebende, konsumgetriebene Wirtschaft mit günstiger geopolitischer Lage und einem sich rasch entwickelnden KI-Sektor. In Japan sorgen wachstumsorientierte Wirtschaftspolitik und Governance-Reformen für zusätzliche Unterstützung.
  • Value-Aktien können die Diversifizierung von Portfolios verbessern. Aus unserer Sicht sprechen die attraktiven relativen Bewertungen sowie die Sensitivität gegenüber höheren nominalen und realen Zinsen für weiteres Aufwärtspotenzial. Dank ihrer abweichenden Sektor- und Faktorausrichtung können Value-Titel zudem einen Ausgleich zu stark positionierten Engagements in den Bereichen Künstliche Intelligenz, Momentum und langfristige Wachstumstitel schaffen.

Die hierin enthaltenen Aussagen können Aussagen über Zukunftserwartungen und andere zukunftsgerichtete Aussagen enthalten, die auf den gegenwärtigen Ansichten und Annahmen des Managements beruhen und bekannte sowie unbekannte Risiken und Ungewissheiten beinhalten, die dazu führen können, dass die tatsächlichen Ergebnisse, Wertentwicklungen oder Ereignisse erheblich von den in diesen Aussagen ausgedrückten oder implizierten abweichen. Wir übernehmen keine Verpflichtung, zukunftsgerichtete Aussagen zu aktualisieren.

Einschätzung einzelner Anlageklassen: Anleihen

  • Wir erwarten eine Versteilung der Renditekurve in den USA, Deutschland und Australien. US Treasury Inflation Protected Securities (TIPS) dürften sich angesichts steigender Energiepreise überdurchschnittlich entwickeln.
  • Am kurzen Ende der Zinskurve könnten Bundesanleihen attraktiver bewertet sein als US-Staatsanleihen. Am langen Ende der Kurve erscheinen britische Staatsanleihen gegenüber anderen wichtigen Anleihen attraktiv. Da die Renditen auf Mehrjahreshochs liegen, sollten Anleger für die Haushaltsrisiken gut kompensiert werden.
  • In den Schwellenländern bevorzugen wir ölexportierende Länder gegenüber Ölimporteuren. Wir favorisieren weiterhin brasilianische und ungarische Lokalwährungsanleihen trotz bereits sehr guter Wertentwicklung seit Jahresbeginn.
  • Angesichts weitgehend neutralen Ausblicks für den US-Dollar bevorzugen wir Währungspaare, die weniger von der Entwicklung des Dollars abhängig sind. Wir bevorzugen Währungen mit prozyklischer Charakteristik und mit hohen Zinsen. Diese Positionen gehen zulasten einzelner niedrig verzinster Währungen.
  • Wir halten den Zinsaufschlag für den wichtigsten Treiber der Wertentwicklung von Credits. Wir sind optimistisch für Finanzwerte und nicht-zyklische Konsumtitel und sind gegenüber zyklischen Konsumwerten vorsichtig. Zunehmend positiv sehen wir ausgewählte KI-Hyperscaler, bei denen die jüngste Ausweitung der Spreads die Bewertungen verbessert hat.

Die hierin enthaltenen Aussagen können Aussagen über Zukunftserwartungen und andere zukunftsgerichtete Aussagen enthalten, die auf den gegenwärtigen Ansichten und Annahmen des Managements beruhen und bekannte sowie unbekannte Risiken und Ungewissheiten beinhalten, die dazu führen können, dass die tatsächlichen Ergebnisse, Wertentwicklungen oder Ereignisse erheblich von den in diesen Aussagen ausgedrückten oder implizierten abweichen. Wir übernehmen keine Verpflichtung, zukunftsgerichtete Aussagen zu aktualisieren.

Einschätzung einzelner Anlageklassen: Multi Asset

  • Wir sind in Aktien übergewichtet. Am überzeugtesten sind wir von den Börsen der Schwellenländer, gefolgt von Japan, den USA und Europa. Dies spiegelt robustes Gewinnwachstum, positive Gewinnrevisionen und KI-Investitionen wider. Robotik, Biotechnologie und Goldminen bieten thematische Chancen.
  • Staatsanleihen aus entwickelten Ländern sehen wir neutral bis zurückhaltend – aufgrund hartnäckiger Kerninflation, Haushaltsorgen, Fragen zur Unabhängigkeit der Zentralbanken und bereits eingepreister Zinsanhebungen. Wir bevorzugen Euro-Staatsanleihen, bleiben aber mit Blick auf die Wahlen in Frankreich vorsichtig.
  • Kurspotenzial sehen wir bei Anleihen aus Schwellenländern, speziell dort, wo die Realrenditen hoch und das fiskalpolitische Umfeld günstig sind. Energieexportierende Länder erscheinen besonders attraktiv. Unsere Haltung gegenüber Unternehmensanleihen ist weitgehend neutral mit Fokus auf Investment Grade.
  • Unser Währungsausblick ist neutral. Kurzfristig geben wir keine Richtungsprognose ab; mittel- bis langfristig rechnen wir mit einer Dollar-Abschwächung gegenüber den G7-Währungen.
  • Die Anlegernachfrage, haushaltsbezogene Sorgen und Fragen zur Unabhängigkeit der Zentralbanken stimmen uns für Gold optimistisch. Wir bevorzugen auch Rohstoffe allgemein, gestützt durch Angebotsengpässe, Produktionsstörungen in Raffinerien und angespannte Energiemärkte.

Die hierin enthaltenen Aussagen können Aussagen über Zukunftserwartungen und andere zukunftsgerichtete Aussagen enthalten, die auf den gegenwärtigen Ansichten und Annahmen des Managements beruhen und bekannte sowie unbekannte Risiken und Ungewissheiten beinhalten, die dazu führen können, dass die tatsächlichen Ergebnisse, Wertentwicklungen oder Ereignisse erheblich von den in diesen Aussagen ausgedrückten oder implizierten abweichen. Wir übernehmen keine Verpflichtung, zukunftsgerichtete Aussagen zu aktualisieren.

Unsere aktuelle Einschätzung zu Makroökonomie und Märkten sowie überzeugende Ideen unserer CIOs für verschiedene Anlageklassen.

Laden Sie das PDF herunter, um mehr
zu erfahren.
MEHR ERFAHREN
Unser Snapshot ist eine Kurzfassung - für
einen schnellen Überblick.
MEHR ERFAHREN

Die hierin enthaltenen Aussagen können Aussagen über Zukunftserwartungen und andere zukunftsgerichtete Aussagen enthalten, die auf den gegenwärtigen Ansichten und Annahmen des Managements beruhen und bekannte sowie unbekannte Risiken und Ungewissheiten beinhalten, die dazu führen können, dass die tatsächlichen Ergebnisse, Wertentwicklungen oder Ereignisse erheblich von den in diesen Aussagen ausgedrückten oder implizierten abweichen. Wir übernehmen keine Verpflichtung, zukunftsgerichtete Aussagen zu aktualisieren.

Investieren birgt Risiken. Der Wert einer Anlage und Erträge daraus können sinken oder steigen. Investoren erhalten den investierten Betrag gegebenenfalls nicht in voller Höhe zurück. Investitionen in festverzinsliche Wertpapiere können für Investoren verschiedene Risiken beinhalten, einschließlich – jedoch nicht ausschließlich – Kreditwürdigkeits-, Zins-, Liquiditätsrisiko und Risiko eingeschränkter Flexibilität. Veränderungen des wirtschaftlichen Umfelds und der Marktbedingungen können diese Risiken beeinflussen, was sich negativ auf den Wert der Investitionen auswirken kann. In Zeiten steigender Nominalzinsen werden die Werte der festverzinslichen Wertpapiere (auch Positionen in Bezug auf kurzfristige festverzinsliche Instrumente) im Allgemeinen voraussichtlich zurückgehen. Umgekehrt werden in Zeiten sinkender Zinsen die Werte der festverzinslichen Wertpapiere im Allgemeinen voraussichtlich steigen. Liquiditätsrisiken können möglicherweise dazu führen, dass Kontoauszahlungen oder –rückzahlungen nur mit Verzögerung oder gar nicht möglich sind. Die Volatilität der Preise für Fondsanteilwerte kann erhöht oder sogar stark erhöht sein. Die frühere Wertentwicklung lässt nicht auf zukünftige Renditen schließen. Wenn die Währung, in der die frühere Wertentwicklung dargestellt wird, von der Heimatwährung des Anlegers abweicht, sollte der Anleger beachten, dass die dargestellte Wertentwicklung aufgrund von Wechselkursschwankungen höher oder niedriger sein kann, wenn sie in die lokale Währung des Anlegers umgerechnet wird. Dies ist nur zur Information bestimmt und daher nicht als Angebot oder Aufforderung zur Abgabe eines Angebots, zum Abschluss eines Vertrags oder zum Erwerb oder Veräußerung von Wertpapieren zu verstehen. Die hierin beschriebenen Produkte oder Wertpapiere sind möglicherweise nicht in allen Ländern oder nur bestimmten Anlegerkategorien zum Erwerb verfügbar. Diese Information darf nur im Rahmen des anwendbaren Rechts und insbesondere nicht an Staatsangehörige der USA oder dort wohnhafte Personen verteilt werden. Die darin beschriebenen Anlagemöglichkeiten berücksichtigen nicht die Anlageziele, finanzielle Situation, Kenntnisse, Erfahrung oder besondere Bedürfnisse einer einzelnen Person und sind nicht garantiert. Die Verwaltungsgesellschaften können beschließen, die Vorkehrungen, die sie für den Vertrieb der Anteile ihrer Organismen für gemeinsame Anlagen getroffenen haben, gemäß den geltenden Vorschriften für eine De-Notifizierung aufzuheben. Die dargestellten Einschätzungen und Meinungen sind die des Herausgebers und/oder verbundener Unternehmen zum Veröffentlichungszeitpunkt und können sich – ohne Mitteilung darüber – ändern. Die verwendeten Daten stammen aus verschiedenen Quellen und wurden zum Veröffentlichungszeitpunkt als korrekt und verlässlich bewertet. Bestehende oder zukünftige Angebots- oder Vertragsbedingungen genießen Vorrang. Die Vervielfältigung, Veröffentlichung sowie die Weitergabe des Inhalts in jedweder Form ist nicht gestattet; es sei denn dies wurde durch Allianz Global Investors GmbH explizit gestattet.​ Die hierin enthaltenen Aussagen können Aussagen über Zukunftserwartungen und andere zukunftsgerichtete Aussagen enthalten, die auf den gegenwärtigen Ansichten und Annahmen des Managements beruhen und mit bekannten wie unbekannten Risiken und Unsicherheiten verbunden sind. Diese können dazu führen, dass die tatsächlichen Ergebnisse, Wertentwicklungen oder Ereignisse erheblich von den in diesen Aussagen ausgedrückten oder implizierten abweichen. Wir übernehmen keine Verpflichtung, zukunftsgerichtete Aussagen zu aktualisieren.

Für Investoren in Europa (exklusive Schweiz und Vereinigtes Königreich)​
Tagesaktuelle Fondspreise, Verkaufsprospekte, Gründungsunterlagen, aktuelle Halbjahres- und Jahresberichte und das Basisinformationsblatt in deutscher Sprache sind kostenlos beim Herausgeber postalisch oder als Download unter der Adresse www.allianzgi-regulatory.eu erhältlich. Österreichische Investoren können zusätzlich die österreichische Informationsstelle Erste Bank der österreichischen Sparkassen AG, Am Belvedere 1, AT-1100 Wien kontaktieren. Bitte lesen Sie diese alleinverbindlichen Unterlagen sorgfältig vor einer Anlageentscheidung. Dies ist eine Marketingmitteilung herausgegeben von Allianz Global Investors GmbH, www.allianzgi.de, eine Kapitalverwaltungsgesellschaft mit beschränkter Haftung, gegründet in Deutschland; Sitz: Bockenheimer Landstr. 42-44, 60323 Frankfurt/M., Handelsregister des Amtsgerichts Frankfurt/M., HRB 9340; zugelassen von der Bundesanstalt für Finanzdienstleistungsaufsicht (www.bafin.de). Allianz Global Investors GmbH hat eine Zweigniederlassung errichtet in Frankreich, Italien, Spanien, Luxemburg, Schweden, Belgien und in den Niederlanden. Die Kontaktdaten sowie Informationen zur lokalen Regulierung sind hier (www.allianzgi.com/Info) verfügbar. Die Zusammenfassung der Anlegerrechte ist auf Englisch, Französisch, Deutsch, Italienisch und Spanisch unter https://regulatory.allianzgi.com/en/investors-rights verfügbar.​​

Für Investoren in der Schweiz​
Tagesaktuelle Fondspreise, Verkaufsprospekte, Gründungsunterlagen, aktuelle Halbjahres- und Jahresberichte und das Basisinformationsblatt sind kostenlos bei dem Herausgeber, [dem für den Fonds benannten Vertreter in der Schweiz sowie der Zahlstelle BNP Paribas Securities Services, Paris, Niederlassung Zürich, Selnaustrasse 16, CH-8002 Zürich - nur für Schweizer Privatkunden] postalisch oder als Download unter der Adresse regulatory.allianzgi.com erhältlich. Bitte lesen Sie diese alleinverbindlichen Unterlagen sorgfältig vor einer Anlageentscheidung. Dies ist eine Marketingmitteilung, herausgegeben von Allianz Global Investors (Schweiz) AG, einer 100%igen Tochtergesellschaft der Allianz Global Investors GmbH. Die Zusammenfassung der Anlegerrechte ist auf Englisch, Französisch, Deutsch, Italienisch und Spanisch unter https://regulatory.allianzgi.com/en/investors-rights verfügbar. ​

Für Investoren im Vereinigtes Königreich​
Ein kostenloses Exemplar des Verkaufsprospekts, der Gründungsunterlagen, der täglichen Fondspreise, des Dokuments mit den wesentlichen Informationen für den Anleger sowie der letzten Jahres- und Halbjahresfinanzberichte können Sie beim Emittenten unter der unten angegebenen Adresse oder unter regulatory.allianzgi.com anfordern. Bitte lesen Sie diese Dokumente, die allein verbindlich sind, sorgfältig, bevor Sie investieren. Dies ist eine Marketingmitteilung, herausgegeben von Allianz Global Investors UK Limited, 199 Bishopsgate, London, EC2M 3TY, www.allianzglobalinvestors.co.uk. Allianz Global Investors UK Limited, Unternehmensnummer 11516839, ist von der Financial Conduct Authority zugelassen und unterliegt deren Aufsicht. Einzelheiten über den Umfang unserer Regulierung sind auf Anfrage bei uns und auf der Website der Financial Conduct Authority (www.fca.org.uk) erhältlich. Die Vervielfältigung, Veröffentlichung oder Weitergabe des Inhalts, unabhängig von der Form, ist nicht gestattet, es sei denn, es liegt eine ausdrückliche Genehmigung von Allianz Global Investors UK Limited vor.

Admaster: 5921168

House View archives

Die Weltwirtschaft steht unter dem Druck einer Reihe von Schocks, ist aber weiterhin stabil. Unser Basisszenario geht von einer anhaltenden Widerstandsfähigkeit aus, doch angesichts einer Bandbreite möglicher Entwicklungen spielt Selektivität eine wichtige Rolle.

Mehr Erfahren

Die globalen Märkte starten in das zweite Quartal vor einem komplexeren Hintergrund, als viele zu Jahresbeginn erwartet hatten. Das Wachstum verlangsamt sich, bleibt aber robust; die hartnäckige Inflation könnte Zinssenkungen verzögern und die Geldpolitik weiter restriktiv halten. Wir legen den Schwerpunkt auf selektive Duration, hochwertigen Carry und KI-bezogene Aktien und bleiben gegenüber dem US-Dollar vorsichtig.

Mehr Erfahren

Die Weltwirtschaft steht zwar unter Druck, geht aber stabil ins Jahr 2026. Wir gehen davon aus, dass das Wachstum auf Kurs bleibt und ein Umfeld schafft, das Risikobereitschaft begünstigt. Rechnen Sie mit einem widerstandsfähigen, aber komplexen Jahr, in dem aktives Management entscheidend sein wird.

Mehr Erfahren

Allianz Global Investors

Sie verlassen die Seite von Allianz Global Investors und gehen zu